Advokat & Konsultan Pajak
Kuasa Hukum Bidang Perpajakan & Kepabeanan
Pendampingan hukum dari keberatan hingga persidangan di Pengadilan Pajak — untuk wajib pajak, importir, dan perusahaan yang menghadapi sengketa dengan DJP dan DJBC.
Respons cepat via WhatsApp — 0817-9800-163
3 Bulan
Batas waktu keberatan untuk sengketa pajak dalam negeri sejak SKPBJ diterima
60 Hari
Jangka waktu keberatan di bidang kepabeanan dan cukai
50%
Pembayaran sebagian utang pajak sebagai syarat mengajukan banding
12 Bulan
Batas waktu Pengadilan Pajak menerbitkan putusan sejak perkara didaftarkan
01 — Bidang Praktik
Perlindungan hukum di setiap tahap sengketa
01
Keberatan (Objection)
Penyusunan dan pengajuan keberatan atas SKPBJ atau SP2HP, lengkap dengan keberatan tertulis dan pembelaan administrasi.
Selengkapnya →
02
Banding ke Pengadilan Pajak
Pendampingan setelah Surat Keputusan Keberatan diterbitkan, termasuk analisis syarat pembayaran 50% dan gugatan pembatalan.
Selengkapnya →
03
Gugatan (Tax Litigation)
Gugatan ke Pengadilan Pajak atas STP dan SKPKBT tanpa perlu keberatan lebih dulu, dengan strategi pembuktian yang terencana.
Selengkapnya →
04
Sengketa Kepabeanan
Keberatan dan upaya hukum atas ketetapan bea masuk, nilai pabean, klasifikasi barang, dan sanksi kepabeanan.
Selengkapnya →
05
Pendampingan Pemeriksaan
Pendampingan saat pemeriksaan, pemberitahuan hasil, hingga SP2HP — agar hak pembelaan terjaga sejak awal.
Selengkapnya →
06
Pendampingan Usaha
Pendampingan berkala bagi perusahaan dalam hubungan rutin dengan DJP dan DJBC, termasuk persiapan sidang dan negosiasi.
Selengkapnya →
02 — Cara Kerja
Empat langkah, tanpa langkah yang terlewat
Setiap tahap memiliki tenggat hukum yang ketat. Kami memastikan tidak ada batas waktu yang hilang sejak hari pertama.
01
Konsultasi & Analisis
Peninjauan surat teguran, SP2HP, atau ketetapan pajak untuk menentukan status, tenggat, dan strategi yang paling menguntungkan.
02
Strategi Hukum
Menentukan jalur administrasi atau litigasi, menyiapkan keberatan/gugatan, dan menghitung implikasi pembayaran.
03
Pengajuan & Persidangan
Pengajuan tepat waktu ke DJP atau Pengadilan Pajak, termasuk e-Tax Court, dan pendampingan pada setiap persidangan.
04
Putusan & Tindak Lanjut
Evaluasi putusan, pelunasan atau pengembalian, serta kesiapan jika diperlukan upaya hukum luar biasa (PK).
03 — Tentang Kami
Kuasa hukum yang memahami sisi pajak dan sisi proses
Litigasi Pajak membantu wajib pajak, importir, dan perusahaan menghadapi sengketa dengan Direktorat Jenderal Pajak dan Direktorat Jenderal Bea dan Cukai — mulai dari tahap administrasi hingga persidangan di Pengadilan Pajak.
Tim kami menggabungkan keahlian hukum pajak dengan pemahaman praktis atas prosedur DJP dan DJBC, sehingga setiap langkah — dari keberatan sampai putusan — disusun dengan perhitungan tenggat dan risiko yang jelas.
Dasar Hukum
- UU KUP Ketentuan Umum dan Tata Cara Perpajakan — keberatan, banding, gugatan, penagihan
- UU 14/2002 Pengadilan Pajak — kewenangan, prosedur, dan tenggat putusan
- UU 10/1995 jo. 17/2006 Kepabeanan — ketentuan bea masuk, nilai pabean, dan upaya hukum
- UU 11/1995 jo. 39/2007 Cukai — sengketa kepabeanan dan cukai
- PER-1/PP/2023 e-Tax Court — pendaftaran dan persidangan secara elektronik
04 — Tim
Peran yang menangani perkara Anda
Setiap perkara ditangani oleh tim lintas disiplin: advokat, konsultan pajak, dan analis sengketa.
Kuasa Hukum Pajak
Menyusun keberatan, gugatan, dan pembelaan di sidang Pengadilan Pajak.
Konsultan Pajak
Menganalisis posisi perpajakan dan strategi pembayaran serta pembuktian.
Pendamping Pemeriksaan
Mendampingi proses pemeriksaan hingga SP2HP agar hak pembelaan terjaga.
Analis Risiko Hukum
Menelaah putusan, ketetapan, dan risiko sanksi termasuk kenaikan 60%.
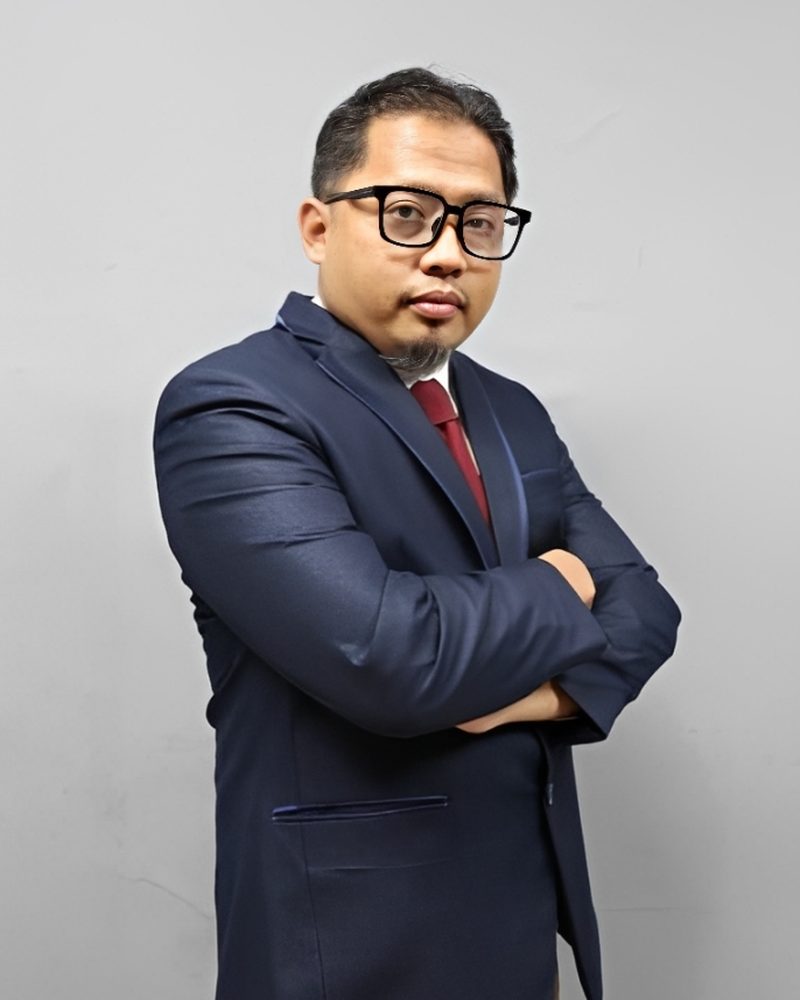
Pimpinan Kuasa Hukum
Satu nama, satu visi: sengketa diselesaikan dengan tuntas, bukan sekadar dibela.
Pimpinan Kuasa Hukum Sengketa Pajak
Dr. Ikhwan Ashadi
S.E., S.H., M.M., M.Ak., M.H., M.Kn., Ak., CA., CPA., ASEAN CPA., CFI., BKP.
Dr. Ikhwan Ashadi adalah praktisi senior yang memadukan keahlian hukum dan akuntansi perpajakan. Sebagai pimpinan kuasa hukum, beliau menetapkan strategi sengketa, menelaah langsung setiap dalil keberatan, banding, dan gugatan, serta hadir di persidangan Pengadilan Pajak untuk perkara yang membutuhkan kehadirannya.
Latar belakang ganda di bidang akuntansi, manajemen, dan hukum membuat setiap pembelaan kami diuji dari dua sisi sekaligus — sisi angka dan sisi undang-undang.
Sengketa dimenangkan oleh akurasi angka dan ketepatan prosedur — dua hal yang selalu kami letakkan paling depan. Dr. Ikhwan Ashadi, Pimpinan Kuasa Hukum Litigasi Pajak
05 — Pertanyaan Umum
Jawaban singkat sebelum Anda bertindak
Tenggat yang terlewat sering kali lebih mahal daripada sengketanya sendiri.
Berapa lama batas waktu mengajukan keberatan?
Apakah pembayaran 50% wajib sebelum banding?
Apa bedanya keberatan, banding, dan gugatan?
Apakah putusan Pengadilan Pajak bisa dibanding lagi?
Berapa lama Pengadilan Pajak menerbitkan putusan?
Apakah sidang bisa dilakukan secara daring?
Apa risiko jika tidak membayar 50% di muka?
Ada surat dari DJP atau DJBC?
Jangan biarkan tenggat berjalan tanpa strategi. Kirim fotonya, kami bantu baca posisi dan opsi hukumnya.
Konsultasi via WhatsAppHubungi: 0817-9800-163
06 — Insight Hukum
Catatan lapangan tentang proses sengketa
Batas Waktu Keberatan: 3 Bulan untuk DJP, 60 Hari untuk DJBC
Satu tenggat yang terlewat bisa menghapus jalur administrasi Anda selamanya. Berikut perhitungannya.
Baca artikel →
Banding atau Gugatan: Menentukan Jalur yang Tepat
Salah pilih jalur berarti salah hitung tenggat, syarat pembayaran, dan konsekuensinya.
Baca artikel →
Syarat Bayar 50% dan Risiko Kenaikan 60%
Matematika pembayaran sebelum banding menentukan apakah upaya hukum Anda sepadan.
Baca artikel →